Dyrektywa w sprawie sprawozdawczości dotyczącej zrównoważonego rozwoju przedsiębiorstw (CSRD) to jedna z najbardziej ambitnych regulacji wprowadzonych przez Unię Europejską w celu zwiększenia przejrzystości brania odpowiedzialności za zrównoważony rozwój. Opiera się na dyrektywie w sprawie sprawozdawczości niefinansowej (NFRD), ale znacznie rozszerza jej zakres i szczegółowość.
CSRD wymaga szczegółowej sprawozdawczości w zakresie środowiska, społeczeństwa i ładu korporacyjnego (ESG), zapewniając ustandaryzowane podejście do pomiaru i raportowania wyników. Jej głównymi celami są:
Przejrzystość: Zapewnienie, że firmy ujawniają porównywalne, wiarygodne i możliwe do sprawdzenia informacje na temat zrównoważonego rozwoju.
Odpowiedzialność: Nakłanianie firm do włączania zrównoważonych praktyk do swojej działalności.
Wyrównanie: Wspieranie szerszych celów UE w ramach Europejskiego Zielonego Ładu, w szczególności celu, jakim jest osiągnięcie neutralności klimatycznej do 2050 roku.
Stopniowe wdrażanie rozpoczęło się w 2024 r., kiedy CSRD objęło swoim zakresem około 50 000 przedsiębiorstw w porównaniu z 11 000 wcześniej objętymi NFRD. Dyrektywa ta wyznacza kluczowy moment na drodze do zrównoważonej gospodarki, czyniąc sprawozdawczość dotyczącą zrównoważonego rozwoju równie istotną jak sprawozdawczość finansowa.
2. Na kogo wpływa CSRD?
CSRD obejmuje szerokie spektrum przedsiębiorstw w UE i poza nią. Jej zakres wyznaczają konkretne progi, a jej wpływ będzie rósł w miarę upływu czasu.
Progi pierwotne
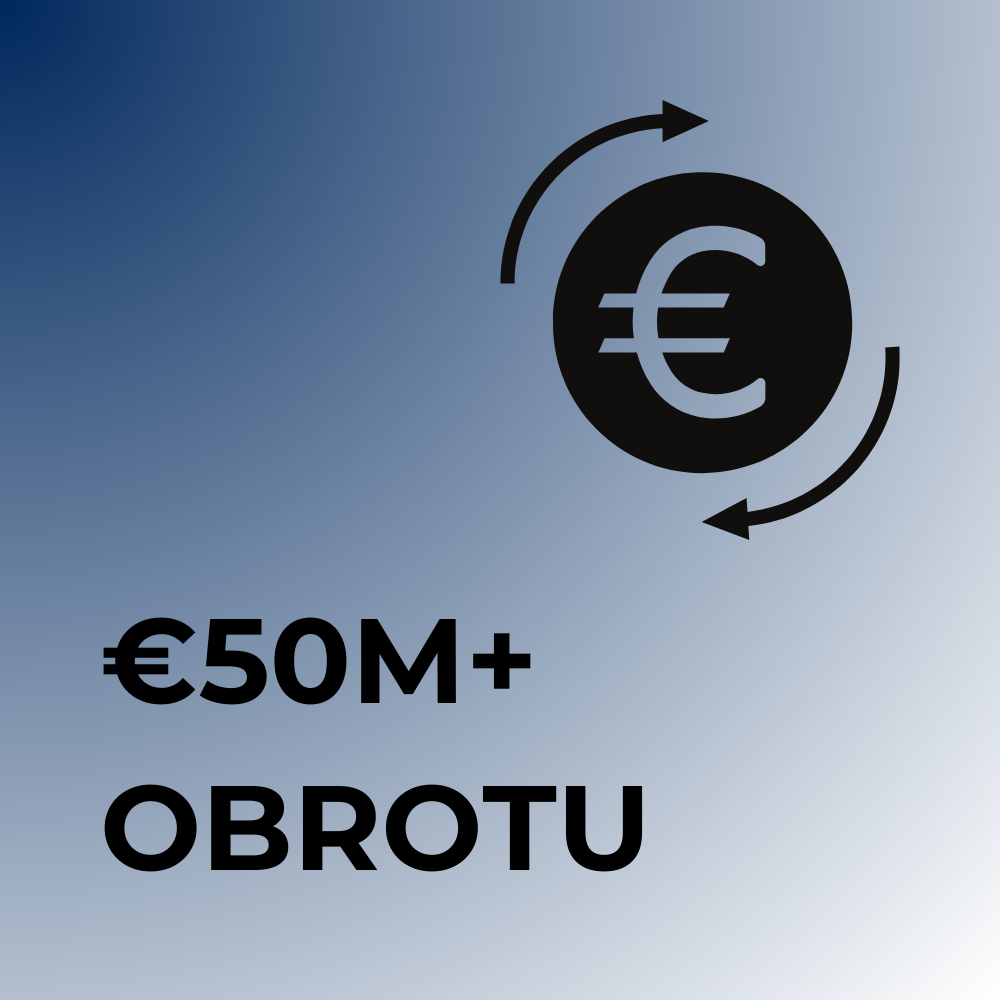
CSRD dotyczy spółek, które spełniają co najmniej dwa z poniższych kryteriów:
Wdrażanie stopniowe
Wymogi CSRD będą miały wpływ na różne typy przedsiębiorstw etapami:
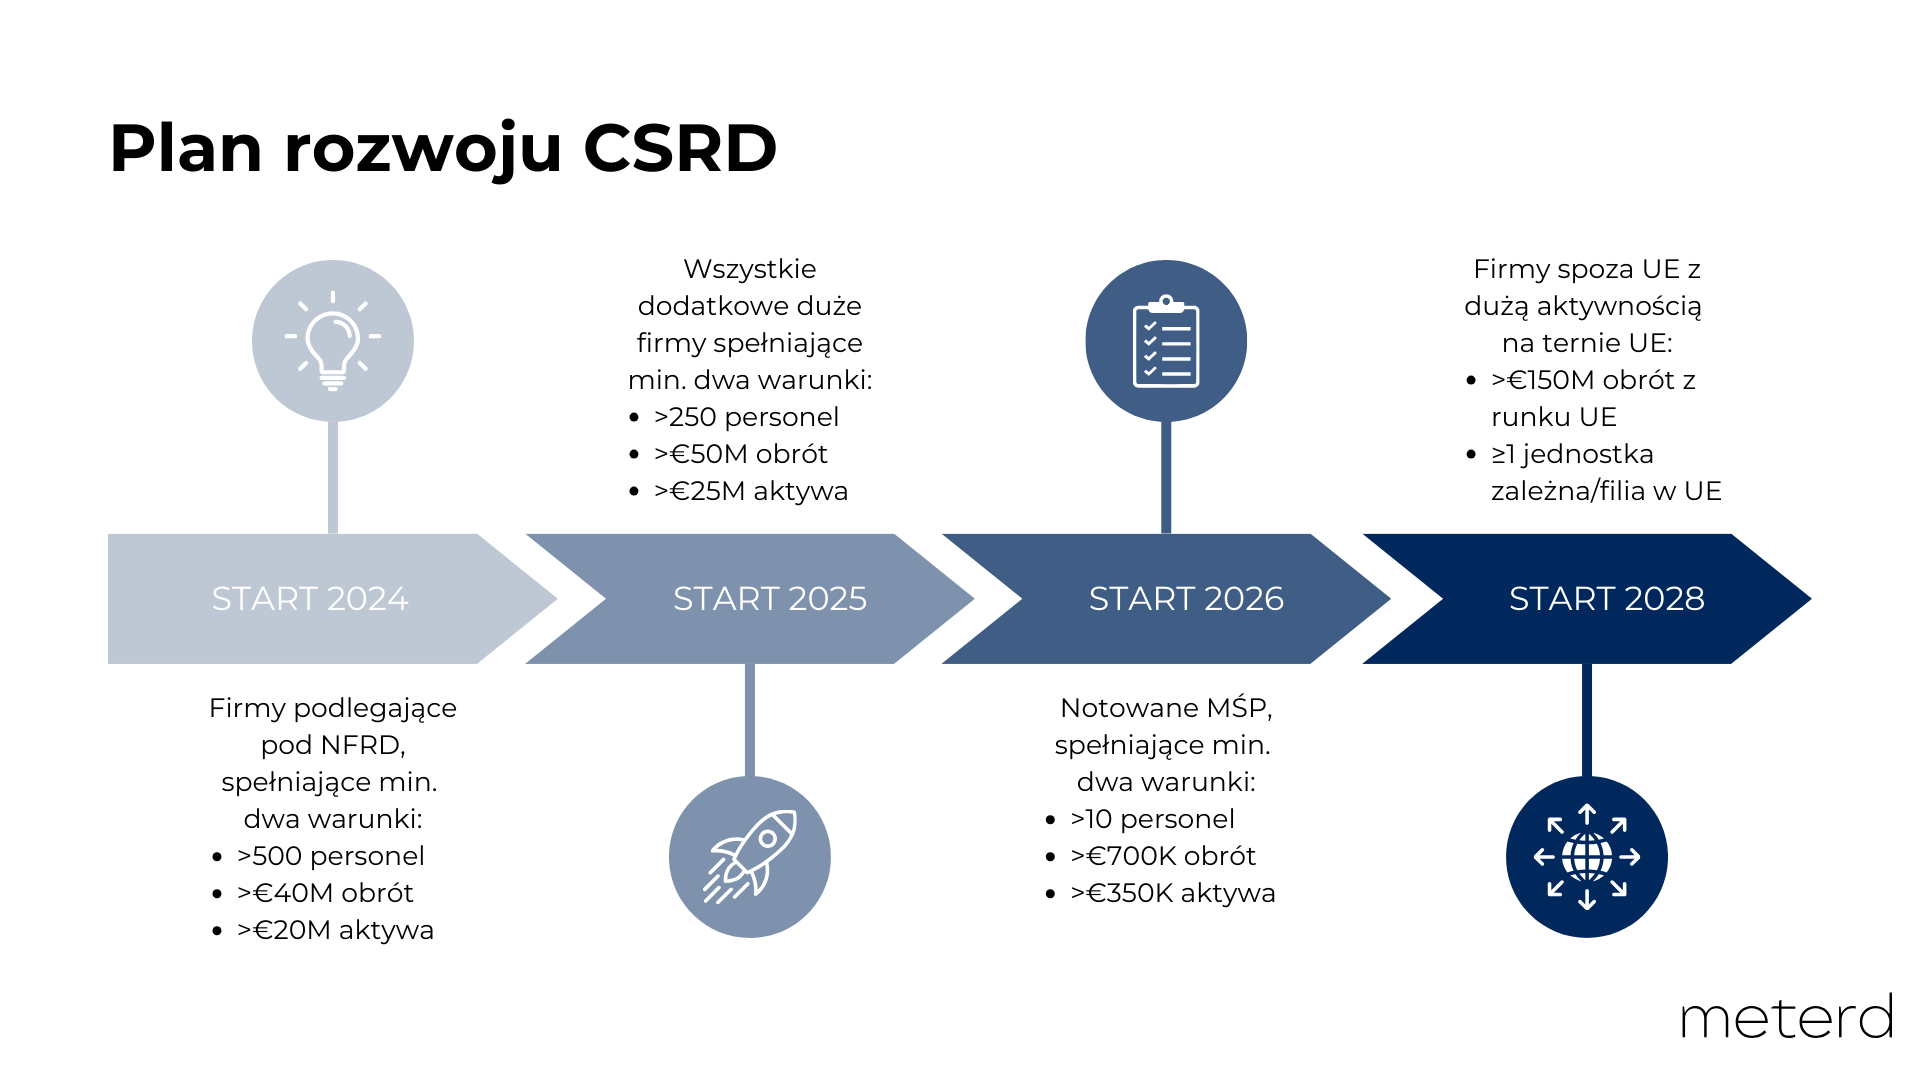
2024: Duże spółki notowane na giełdzie już raportujące w ramach NFRD (>500 personel, >€40M obrót, >€20M aktywa)
2025: Duże spółki nienotowane na giełdzie spełniające powyższe kryteria
2028: Firmy spoza UE generujące w UE przychody przekraczające 150 milionów euro rocznie
Harmonogram wdrażania CSRD
Ważne implikacje dla łańcucha dostaw
Chociaż mniejsze przedsiębiorstwa mogą nie podlegać bezpośrednio przepisom CSRD, wiele z nich będzie musiało zastosować się do nich pośrednio poprzez swoje relacje z większymi firmami. Jest to szczególnie istotne w przypadku raportowania emisji w zakresie 3, które wymaga danych od dostawców i partnerów w łańcuchu wartości firmy.
3. Kluczowe wyzwania i okazje w ramach CSRD
Wyzwania
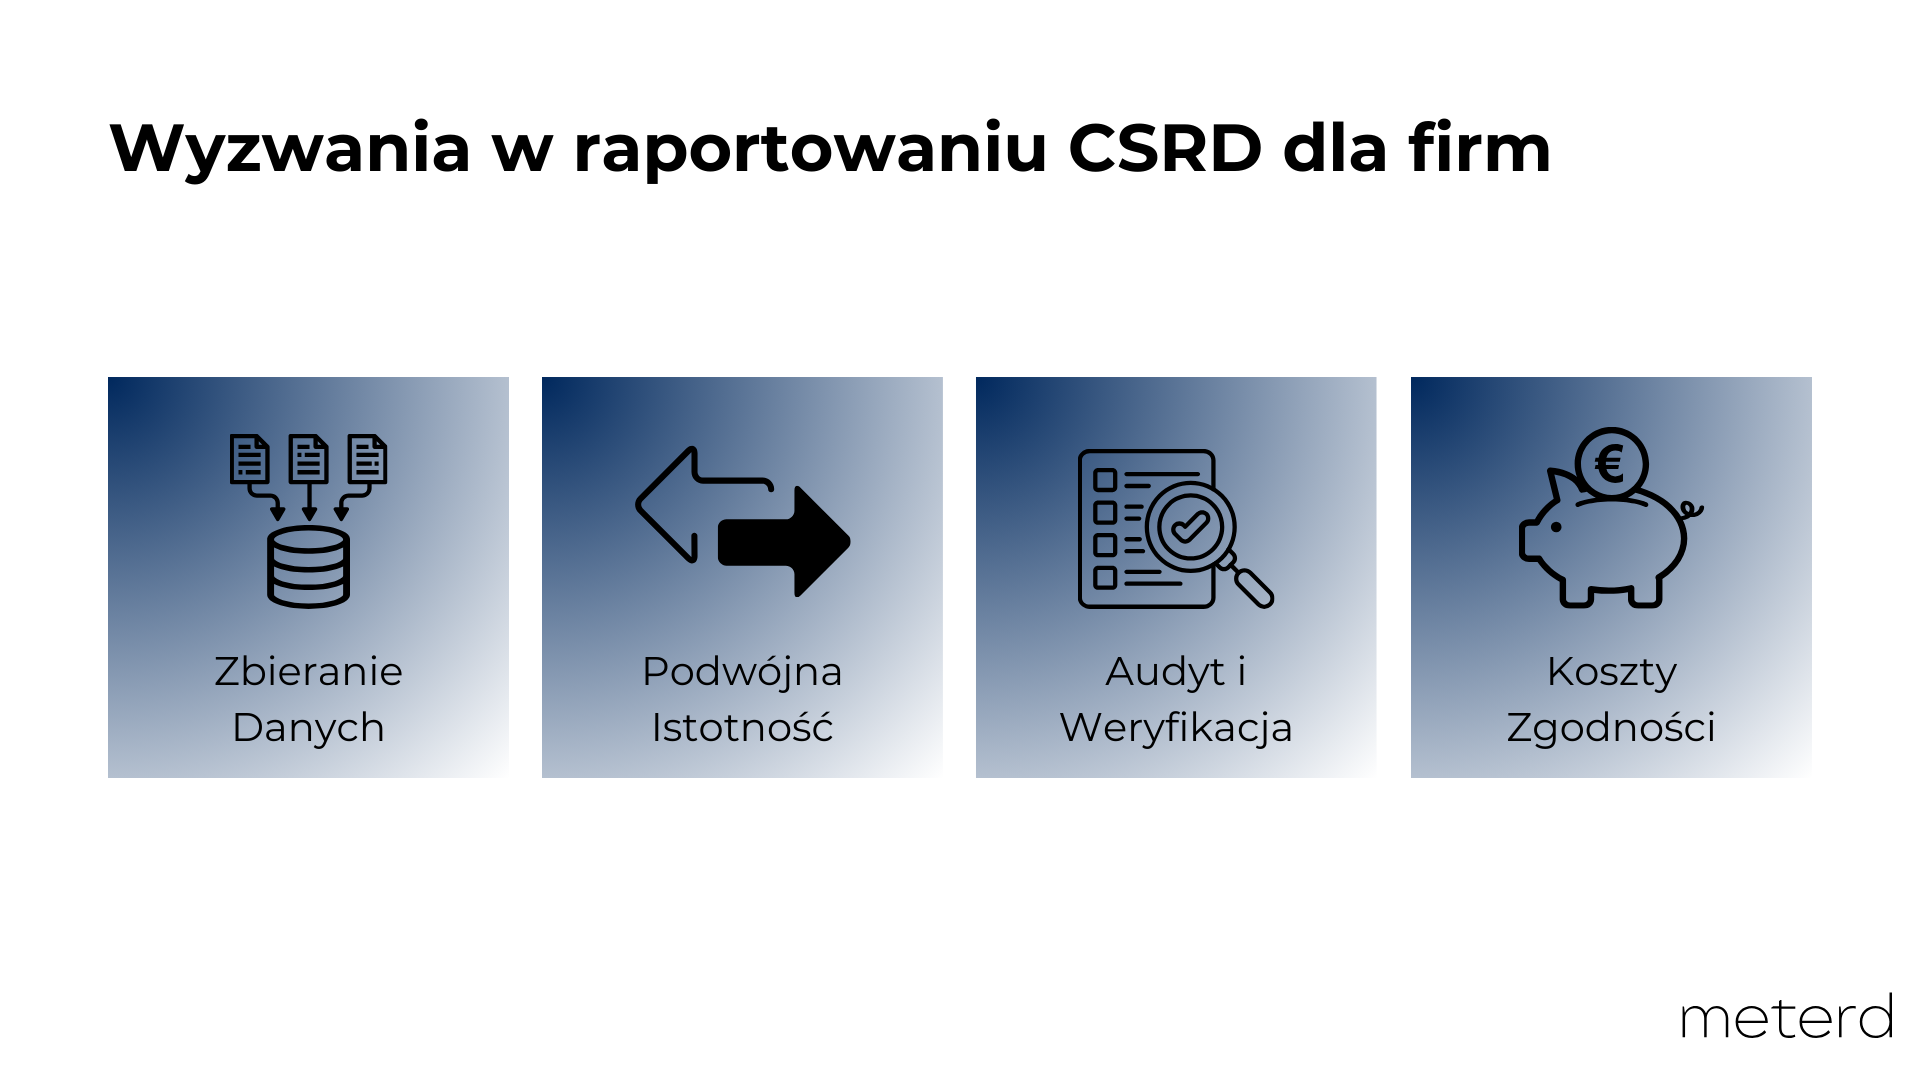
Zbieranie danych: Firmy muszą gromadzić szczegółowe i dokładne dane we wszystkich obszarach swojej działalności i łańcuchów dostaw.
Analiza podwójnej istotności: Firmy muszą zająć się zarówno tym, jak ich działania wpływają na zrównoważony rozwój, jak i tym, jak kwestie zrównoważonego rozwoju wpływają na ich działalność.
Audyt i weryfikacja: Obowiązkowa niezależna weryfikacja raportów komplikuje proces i zwiększa wymogi.
Koszty zgodności: Konieczne będą znaczne inwestycje w systemy, technologię i personel umożliwiający zgodność z dyrektywą.
Wyzwania w raportowaniu CSRD
Okazje
Optymalizacja operacyjna: Zgodność z CSRD zachęca firmy do odkrywania nieefektywności i przyjmowania strategii optymalizacji zasobów. Przykład: Firma produkcyjna identyfikuje nadmierne zużycie energii podczas kontroli zgodności i obniża koszty o 20% poprzez wdrożenie rozwiązań w zakresie energii odnawialnej.
Większe zaufanie na rynku: Przejrzyste raportowanie ESG sprzyja zaufaniu wśród inwestorów, klientów i organów regulacyjnych.
Innowacja i przywództwo: Wczesne dostosowanie do dyrektywy może zapewnić przedsiębiorstwom pozycję liderów zrównoważonego rozwoju w swoich branżach.
4. Podstawy raportowania CSRD i podział obszarów ESRS
4.1 Podstawowe zasady raportowania CSRD
Analiza Podwójnej Istotności: Przedsiębiorstwa muszą ujawniać zarówno swój zewnętrzny wpływ na środowisko i społeczeństwo, jak i wewnętrzne ryzyko wynikające z kwestii zrównoważonego rozwoju.
Niezależna weryfikacja: Raporty muszą być weryfikowane przez audytorów zewnętrznych.
Ustandaryzowany schemat: Raporty muszą być zgodne z europejskimi standardami raportowania na temat zrównoważonego rozwoju (ESRS).
4.2 Podział obszarów ESRS
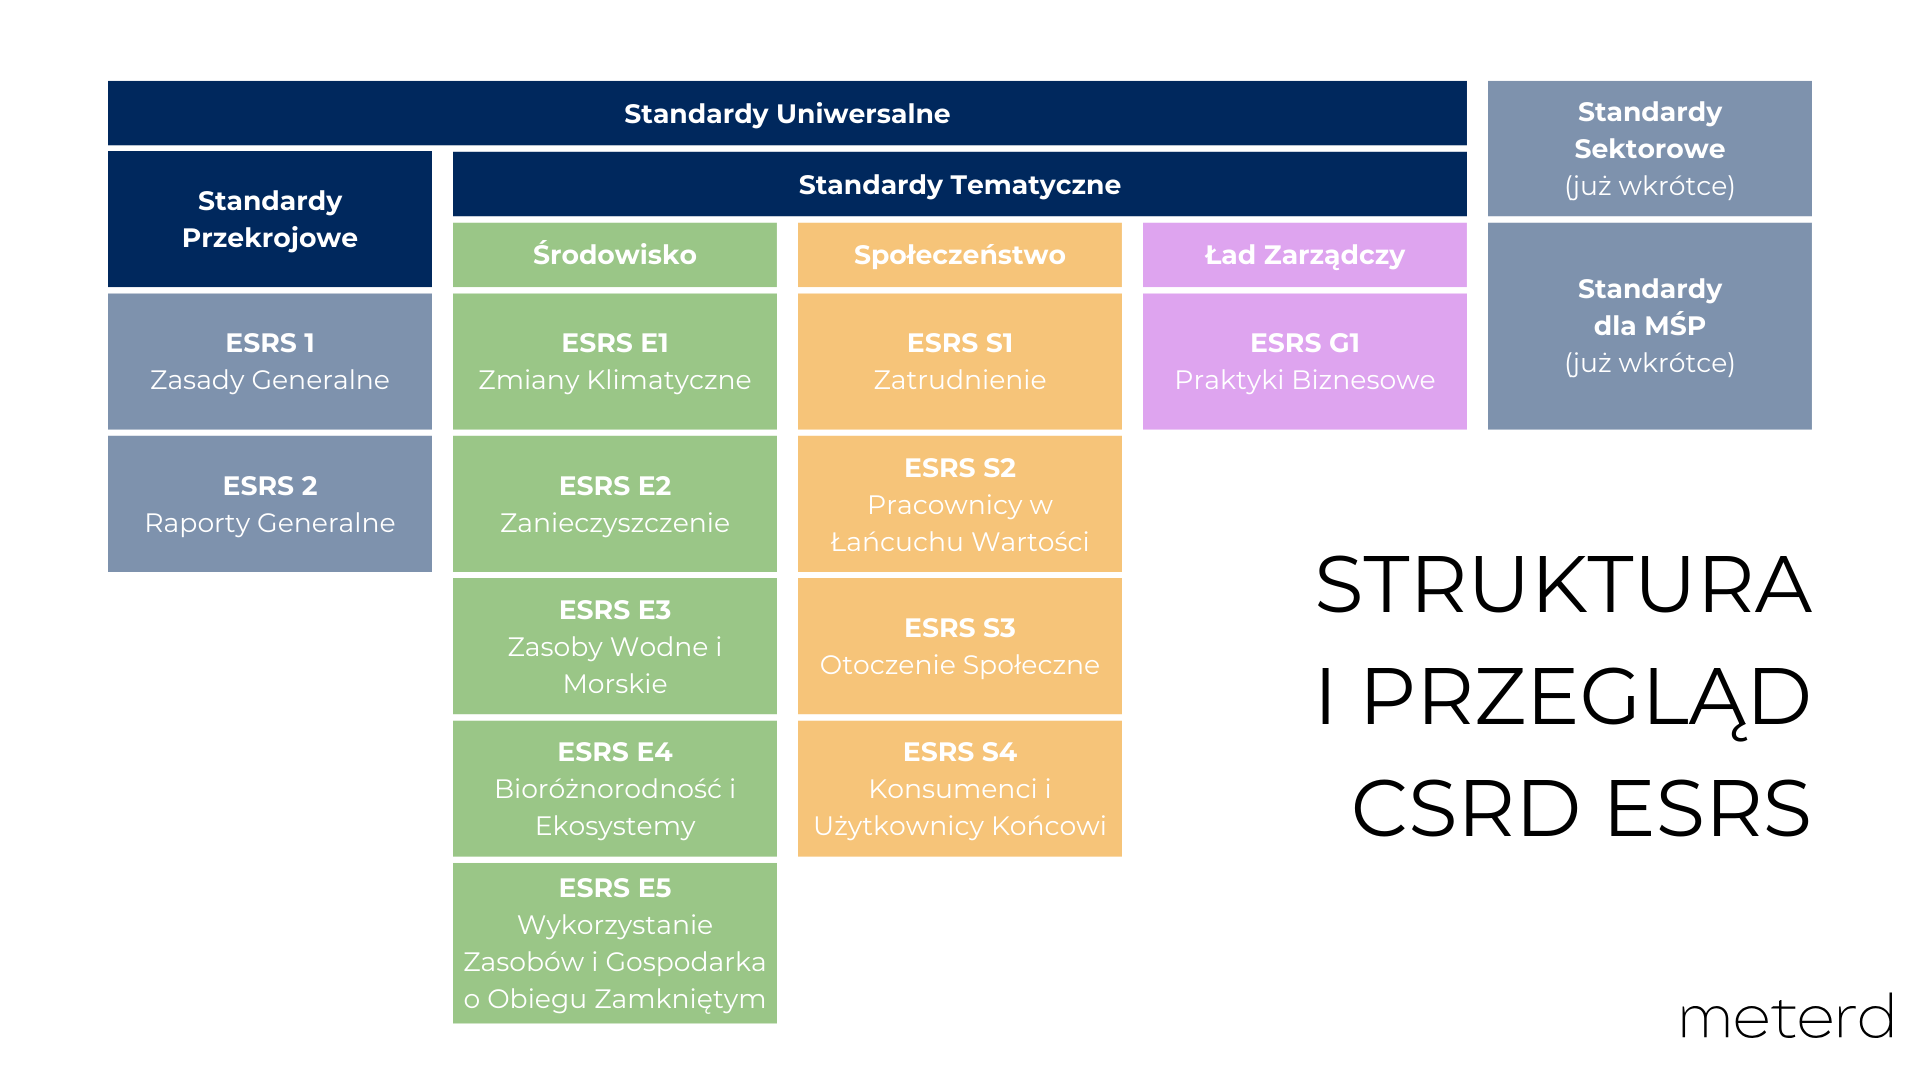
Środowisko (ESRS E):
E1 - Zmiany klimatyczne: Ujawniane informacje obejmują emisje z zakresu 1 (bezpośrednie), zakresu 2 (energia pośrednia) i zakresu 3 (łańcuch wartości). Przykład: Firma logistyczna zgłasza emisje z pojazdów dostawczych i energii wykorzystanej do operowania magazynów.
E2 - Zanieczyszczenie: Redukcja substancji zanieczyszczających, takich jak CO2, NOx i cząstki stałe (PM 2.5, PM 10). Przykład: Zgłaszanie zanieczyszczeń powietrza i wody z zakładów produkcyjnych.
E3 - Zasoby wodne i morskie: Ujawnianie informacji o zużyciu, odprowadzaniu i recyklingu wody. Przykład: Producent napojów oblicza zużycie wody na litr produktu.
E4 - Bioróżnorodność i Ekosystemy: Sprawozdania na temat wpływu użytkowania gruntów i wydobywania zasobów na różnorodność biologiczną. Przykład: Przedsiębiorstwo wydobywcze ocenia skutki ekologiczne swojej działalności.
E5 - Wykorzystanie zasobów i Gospodarka o obiegu zamkniętym: Wskaźniki dotyczące redukcji odpadów, recyklingu i wpływu na cykl życia produktu.
Społeczeństwo (ESRS S):
S1 - Zatrudnienie: Różnorodności pracowników, wskaźniki dotyczące zdrowia i bezpieczeństwa siły roboczej w miejscu pracy. Przykład: Zgłaszanie ilości i typów wypadków przy pracy w zakładzie produkcyjnym.
S2 - Pracownicy w łańcuchu wartości: Raportowanie warunków pracy w zakładach dostawców. Przykład: Kontrola praktyk pracowniczych w fabrykach dostawców.
S3 - Otoczenie społeczne: Ujawnianie informacji na temat wpływu operacji przedsiębiorstwa na społeczności lokalne. Przykład: Projekt budowlany informuje o zaangażowaniu społeczności i pomocy związanej z relokacją.
S4 - Konsumenci i użytkownicy końcowi: Zgłaszanie praktyk dotyczących bezpieczeństwa w korzystaniu z produktów i etycznego marketingu.
Ład Zarządczy (ESRS G):
G1 - Praktyki biznesowe: Wskaźniki dotyczące przeciwdziałania korupcji, praktyk etycznych i struktury zarządzania.
Struktura standardów ESRS
5. Jak oferta Meterd pomaga z wyzwaniami dyrektywy CSRD
Meterd to nowoczesna, inteligentna platforma do zarządzania mediami, zaprojektowana w celu optymalizacji budynków firmowych i usprawnienia raportowania dotyczącego zrównoważonego rozwoju. Łącząc zaawansowaną technologię IoT, analizę danych w czasie rzeczywistym i doradztwo w zakresie zrównoważonego rozwoju, Meterd zapewnia kompleksowe rozwiązanie dla przedsiębiorstw raportujących w standardzie CSRD.
Co obejmuje platforma Meterd?
Bezproblemowe gromadzenie danych z różnych obiektów: Nasze czujniki IoT zbierają dokładne dane zużycia energii, zużycia wody, jakości powietrza oraz innych wskaźników bezpośrednio z budynków firmy, a wszystko to w czasie rzeczywistym. Zapewnia to wiarygodną podstawę do raportowania emisji w zakresie 1, 2 i 3 w ramach ESRS E1.
Zautomatyzowana analiza i raportowanie: Platforma automatyzuje gromadzenie i analizę danych, dostosowując wyniki do wymagań CSRD. Eliminuje to żmudne procesy ręczne, niechciane pomyłki i znacznie oszczędza czas zespołom raportującym.
Monitorowanie wskaźników ESG: Meterd oferuje klientom dostosowane dashboardy, śledzące wskaźniki ESG w czasie rzeczywistym. Menedżerowie obiektów i kadra kierownicza mogą monitorować postępy w zakresie zgodności oraz projektów optymalizacji.
Doradztwo w zakresie zrównoważonego rozwoju: Łączymy swoje doświadczenie w analizie danych z usługami konsultingowymi, aby doradzać klientom w zakresie krótkoterminowych optymalizacji (np. dostosowywania systemów HVAC) oraz inwestycji długoterminowych (np. rozwiązań w zakresie energii odnawialnej).
Elastyczna integracja: Platforma bezproblemowo integruje się z istniejącymi systemami zarządzania budynkami (BMS) i adaptuje się, aby uwzględnić przyszłe inicjatywy i projekty, zapewniając skalowalność i modularność systemu.
Doradztwo w zakresie zgodności: System Meterd ułatwia zgodność z CSRD, pomagając klientom nie tylko w zbieraniu potrzebnych danych, ale również ich strukturyzacji i interpretacji.
System Meterd w akcji
Studium przypadku 1: Zakład produkcyjny w Niemczech
Wyzwanie: Duży zakład przemysłowy w Niemczech miał trudności ze zgromadzeniem danych na temat emisji CO2 w celu zapewnienia zgodności z dyrektywą CSRD. Ich ręczne procesy były czasochłonne i podatne na błędy, szczególnie w przypadku śledzenia emisji z zakresu 1 i 2.
Rozwiązanie dostarczone przez Meterd: Zainstalowano inteligentne liczniki IoT mierzące zużycie energii na poziomie urządzenia, zintegrowano bramki IoT do konsolidacji danych z linii produkcyjnych oraz systemów HVAC, a zautomatyzowany dashboard daje kierownikom obiektów podgląd wydajności wszystkich budynków i procesów.
Wyniki: Roczne koszty energii obniżone o ponad 100 000 euro, zgodność z ESRS E1 i ESRS E5, większa dokładność sprawozdawczości zwiększająca zaufanie wśród inwestorów.
Studium przypadku 2: Polskie Centrum Hotelowo-Konferencyjne
Wyzwanie: Sieć hoteli w Polsce napotkała trudności w monitorowaniu zużycia wody i energii w swoich obiektach, co jest kluczowe dla ESRS E3 (Zasoby wodne) i ESRS E1 (Zmiany klimatyczne). Ponadto hotel nie monitorował aktywnie jakości powietrza w swoich budynkach.
Rozwiązanie dostarczone przez Meterd: Zastosowano czujniki przepływu wody, liczniki energii i monitory jakości powietrza. Dostarczono plan optymalizacji zużycia energii skupiający się na wydajności pompy ciepła i solarnym podgrzewaniu wody.
Wyniki: Zmniejszone zużycie wody o 30% i koszty energii o 25%, zapewniono zgodność z ESRS, wzmocnienie reputacji hotelu jako instytucji zrównoważonej.
6. Praktyczne kroki w celu zapewnienia zgodności z CSRD
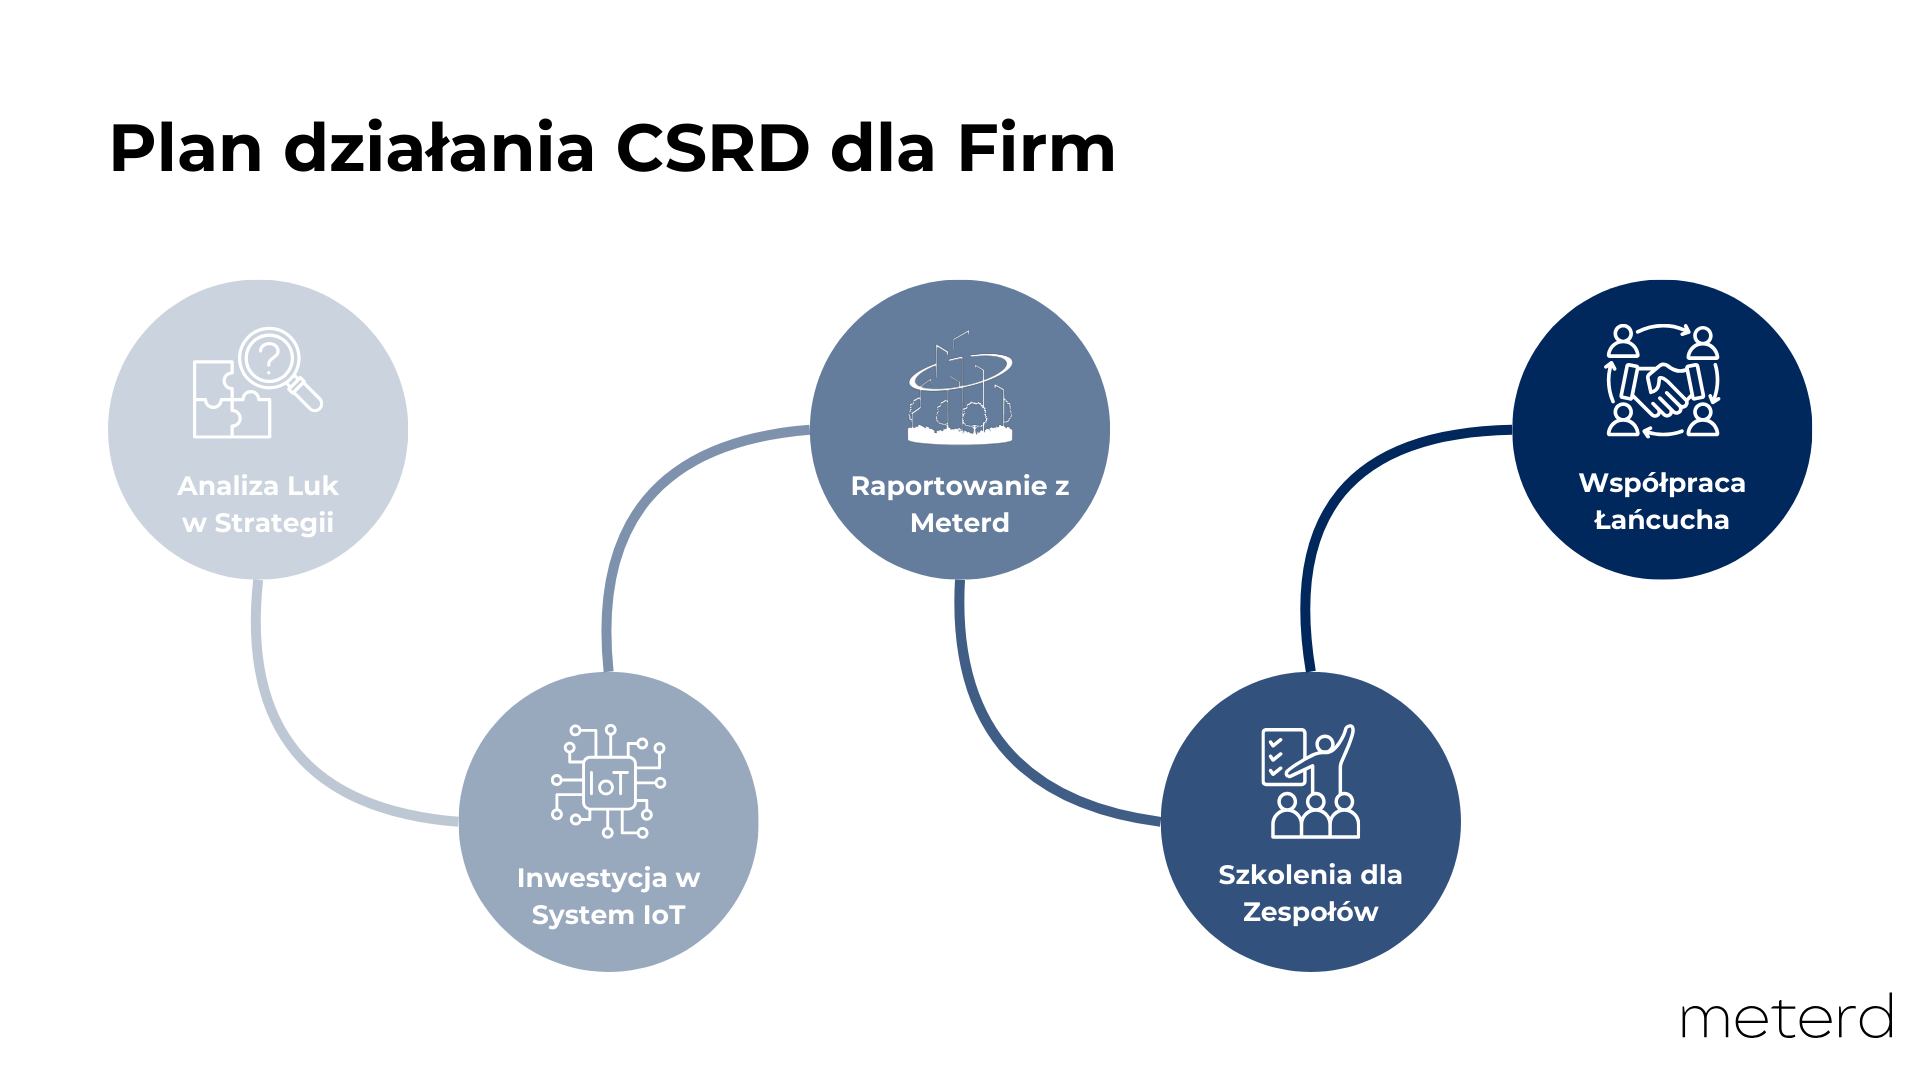
Przeprowadź analizę luk strategicznych w zrównoważonym rozwoju
Zainwestuj w systemy IoT w celu precyzyjnego gromadzenia danych
Skorzystaj z platformy Meterd, aby usprawnić proces raportowania
Trenuj zespoły w zakresie wskaźników ESG i analizy podwójnej istotności
Współpracuj z partnerami w swoim łańcuchu dostaw w celu uzyskania danych o emisjach w zakresie 3
Plan działania CSRD dla firm
7. W jaki sposób Meterd pomoże Ci przy raportowaniu CSRD?
W czasach, w których zrównoważony rozwój i zgodność są ważniejsze niż kiedykolwiek, Meterd oferuje kompleksowe rozwiązanie, które pozwala bez wysiłku sprostać tym wyzwaniom. Wykorzystując naszą inteligentną infrastrukturę IoT i zaawansowaną analitykę AI, zyskujesz wgląd w czasie rzeczywistym w zużycie energii, wody i innych mediów, co pozwala obniżyć koszty nawet o 40-50%.
Oprócz spełnienia wymagań CSRD, Meterd upraszcza zarządzanie obiektami, optymalizuje wydajność inwestycji i przyspiesza transformację energetyczną Twojej firmy. Zajmij pozycję lidera w zakresie odpowiedzialnego zarządzania energią, jednocześnie obniżając koszty operacyjne.
8. Dodatkowe zasoby informacji
Strona internetowa EFRAG (efrag.org)
Struktura agnostyczna sektorowa EFRAG ESRS
Specyficzna struktura sektorowa EFRAG ESRS
Przewodnik EFRAG dotyczący sprawozdawczości dla MŚP